Michal Strnad a jeho odvážný krok do evropského bankovnictví
 Michal Strnad jeho | Business
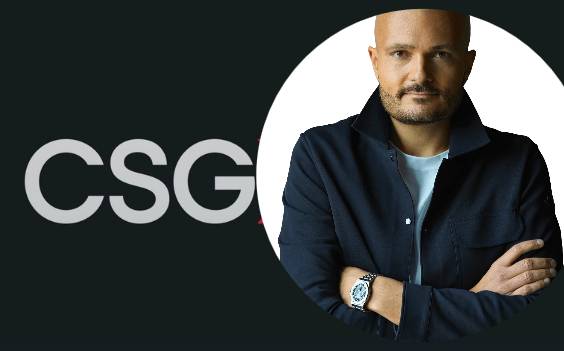
V roce 2026 se na evropské finanční scéně odehrává příběh, který může změnit nejen život jednoho českého miliardáře, ale i postavení českého kapitálu v Evropě. Michal Strnad, majitel zbrojařské skupiny Czechoslovak Group, se rozhodl pro krok, který by mohl znamenat historický průlom. Nabídl 30 miliard eur, tedy zhruba 730 miliard korun, za převzetí lucemburské investiční společnosti Delfin. Tato transakce, pokud by se uskutečnila, by byla jednou z největších zahraničních akvizic v historii českého podnikání.
Autor původního článku: Lukáš Kovanda, Ph.D.
Zobrazit příspěvek na X (Twitter)
Širší souvislosti
Strnadova nabídka přichází v době, kdy evropské bankovnictví prochází významnými změnami. Zvýšené bezpečnostní výdaje evropských států a pokračující konflikty, jako je ten na Ukrajině, ovlivňují trhy a investiční strategie. Převzetí Delfinu by pro Strnada znamenalo nejen diverzifikaci jeho podnikatelského portfolia, ale také významný vstup do bankovnictví, pojišťovnictví a spotřebního průmyslu. Delfin vlastní 32,4 procenta společnosti EssilorLuxottica a má podíly v Generali, Monte dei Paschi di Siena a UniCredit, což by Strnadovi poskytlo nepřímý vliv na klíčové hráče na evropském trhu.
Výzvy a překážky
Jednou z největších výzev pro Strnada je vlastnická struktura Delfinu, která je rozdělena mezi osm dědiců Leonarda Del Vecchia. Ti se po jeho smrti v roce 2022 nedokázali shodnout na řadě zásadních otázek, což komplikuje jakékoli rozhodování. Přijetí Strnadovy nabídky by vyžadovalo jednomyslný souhlas všech osmi vlastníků, což může být obtížné dosáhnout. Na druhou stranu, právě tyto spory mohou být pro Strnada příležitostí, pokud část dědiců upřednostní finanční vyrovnání před pokračováním komplikovaného spoluvlastnictví.

Financování a ekonomické dopady
Financování takové transakce je dalším klíčovým bodem. I když Strnadovo bohatství je z velké části spojeno s hodnotou jeho podílu ve skupině CSG, tržní hodnota akcií není totéž co hotovost. Proto by pravděpodobně bylo nutné zapojit bankovní financování nebo další investory. Pokud by například dvě třetiny kupní ceny tvořil dluh s úrokem šest procent, samotné roční úroky by dosáhly 1,2 miliardy eur, tedy přibližně 29 miliard korun. Tyto náklady by kladly mimořádné nároky na budoucí příjmy z investic a stabilitu celé transakce.
Proč je to důležité
Tento krok je důležitý nejen pro Strnada, ale i pro českou ekonomiku jako celek. Úspěšná akvizice by ukázala, že český kapitál je schopen usilovat o významný vliv v evropském finančním a průmyslovém systému. Navíc by to mohlo inspirovat další české podnikatele k expanzi na zahraniční trhy. Strnadův případ by mohl být precedentem pro další české firmy, které hledají příležitosti k růstu mimo domácí trh.
Budoucí vyhlídky
Přestože zpráva představuje ambiciózní podnikatelský záměr, nikoli dokončenou akvizici, její úspěch by mohl mít dalekosáhlé důsledky. Pokud by Strnad dokázal překonat všechny překážky a skutečně ovládnout Delfin, mohl by se stát jedním z klíčových hráčů na evropském finančním trhu. To by nejen posílilo jeho vlastní podnikání, ale také zvýšilo prestiž českého kapitálu v mezinárodním měřítku.